


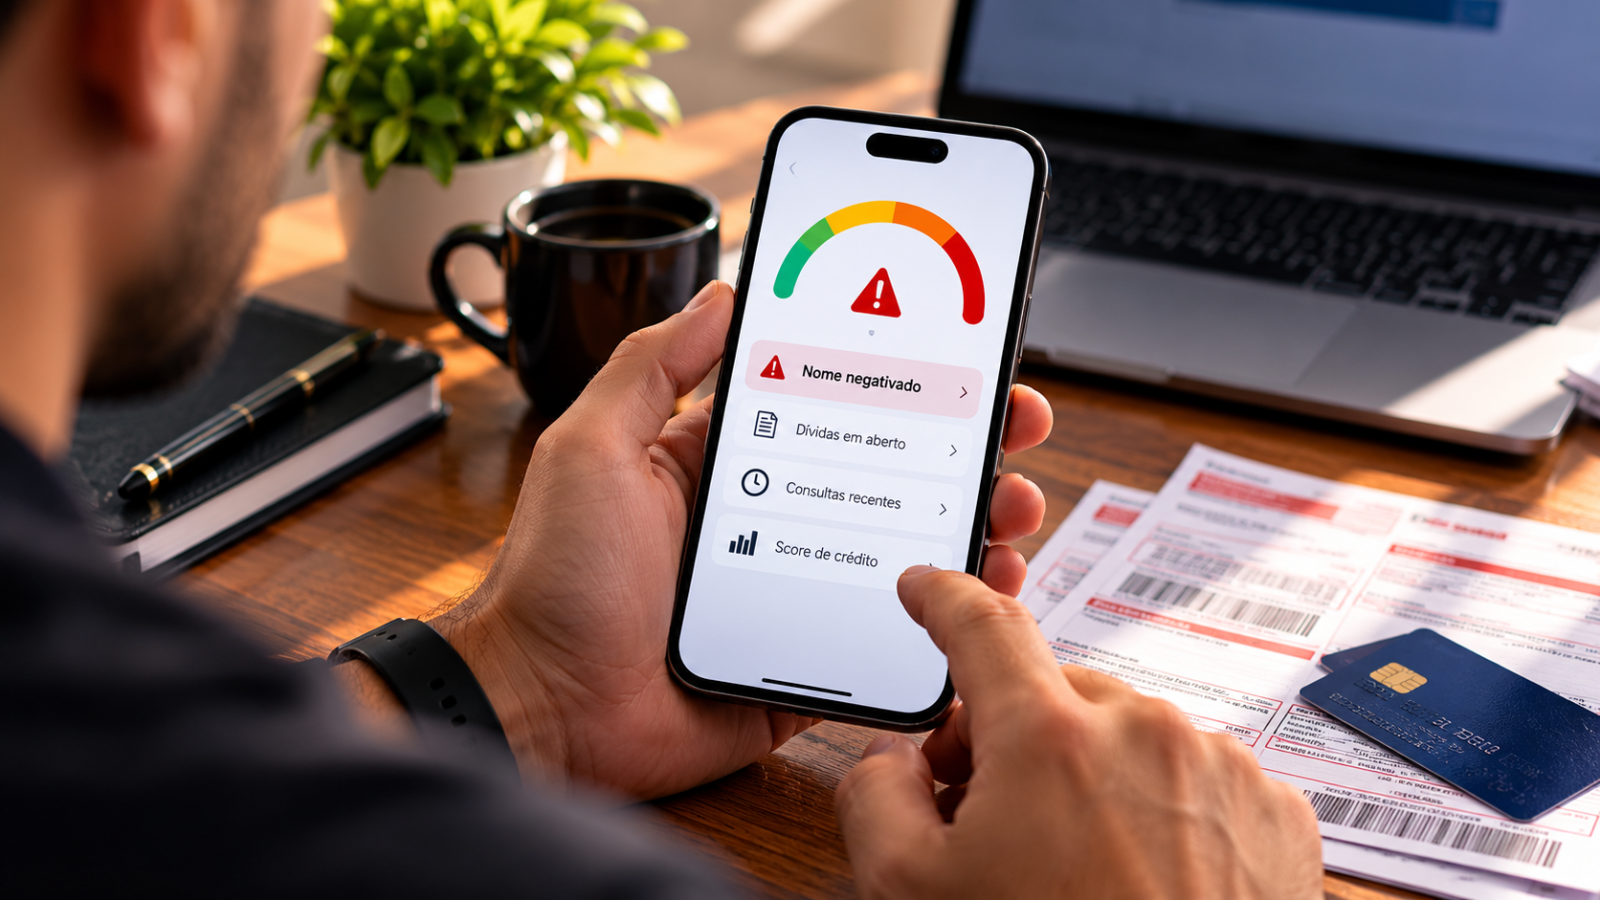
Estar com o nome negativado pode dificultar a aprovação de crédito, financiamentos e compras parceladas. Entretanto, muitas pessoas só descobrem que possuem uma dívida registrada quando tentam solicitar algum desses serviços.
A boa notícia é que existem maneiras gratuitas de consultar a situação do CPF pela internet. Plataformas como Serasa e SPC Brasil oferecem serviços para verificar registros de inadimplência e acompanhar informações financeiras.
Além disso, é importante entender que ter uma dívida não significa, necessariamente, estar com o nome negativado. Por isso, consultar os registros ajuda a identificar pendências e evitar surpresas.
Como saber se meu nome está negativado pelo CPF?
Uma das maneiras mais conhecidas de verificar a existência de dívidas negativadas é utilizar o site ou aplicativo da Serasa.
O serviço permite consultar informações vinculadas ao CPF e identificar possíveis restrições registradas na plataforma.
Para fazer a consulta, siga estas etapas:
- Acesse o site oficial da Serasa: www.serasa.com.br.
- Entre na opção de consulta do CPF.
- Faça seu cadastro ou acesse sua conta.
- Confirme sua identidade, caso a plataforma solicite.
- Verifique se existem dívidas negativadas em seu nome.
Caso apareça alguma restrição, confira o nome da empresa credora, o valor informado e os detalhes disponíveis.
Por outro lado, se não houver registros, isso significa apenas que a plataforma consultada não apresenta aquela restrição naquele momento.
Como consultar o CPF no SPC Brasil?
O SPC Brasil também mantém informações sobre consumidores e registros de inadimplência.
Para verificar os dados, acesse o site oficial www.spcbrasil.org.br e procure os serviços destinados ao consumidor.
Em seguida, confira as opções de consulta disponíveis e siga as instruções de identificação.
É importante observar que os serviços oferecidos pelo SPC Brasil podem variar. Algumas funcionalidades podem exigir cadastro ou ter condições específicas de acesso.
Além disso, a ausência de restrições em uma plataforma não garante que não existam registros em outra. Portanto, vale conferir mais de uma fonte quando houver dúvidas.
Qual é a diferença entre dívida e nome negativado?
Uma pessoa pode ter uma conta atrasada sem que seu CPF esteja negativado.
Isso acontece porque a dívida surge quando uma obrigação financeira não é paga no prazo. Já a negativação ocorre quando o credor registra a inadimplência em um cadastro de proteção ao crédito, respeitando as regras aplicáveis.
Por exemplo, uma fatura vencida pode gerar juros e cobranças antes de aparecer em um cadastro de inadimplentes.
Da mesma forma, uma dívida pode continuar existindo mesmo depois que o registro negativo deixa de aparecer.
Portanto, consultar o CPF e verificar as contas em atraso são cuidados diferentes, mas igualmente importantes.
O que acontece quando o nome fica negativado?
A negativação pode dificultar o acesso a determinados produtos e serviços financeiros.
Entre as consequências possíveis estão:
- Maior dificuldade para conseguir empréstimos;
- Recusa na aprovação de cartões de crédito;
- Restrições em financiamentos;
- Dificuldades para realizar compras parceladas;
- Condições de crédito menos favoráveis.
Entretanto, cada instituição financeira utiliza seus próprios critérios de análise. Assim, a existência de uma restrição não significa que todas as solicitações serão automaticamente recusadas.
Além disso, o registro de inadimplência não impede a pessoa de utilizar seu CPF normalmente para identificação e acesso a serviços públicos.
Quanto tempo o nome pode ficar negativado?
Em regra, informações negativas referentes a uma dívida não podem permanecer nos cadastros de proteção ao crédito por mais de cinco anos.
Esse limite está previsto no Código de Defesa do Consumidor. A contagem depende do vencimento da obrigação que originou a dívida, conforme as regras aplicáveis.
No entanto, a retirada do registro negativo não significa que a dívida foi automaticamente paga ou perdoada.
Por isso, é importante diferenciar o prazo de permanência da negativação da existência da obrigação financeira.
Como tirar o nome da negativação?
Se a dívida for legítima, o primeiro passo é identificar a empresa responsável pela cobrança.
Depois disso, o consumidor pode entrar em contato com o credor para verificar as condições de pagamento ou negociar o débito.
Antes de aceitar uma proposta, confira o valor total, os juros, a quantidade de parcelas e as consequências de um eventual atraso.
Após o pagamento integral, o credor deve providenciar a retirada do registro negativo em até cinco dias úteis, conforme o entendimento do Superior Tribunal de Justiça.
No caso de acordos parcelados, a retirada da restrição pode ocorrer após o pagamento da primeira parcela, dependendo das condições da renegociação.
Por isso, confirme as regras do acordo antes de realizar qualquer pagamento.
O que fazer se meu nome foi negativado indevidamente?
Se você encontrar uma dívida que não reconhece, não faça o pagamento imediatamente.
Primeiramente, confira as informações da cobrança e procure a empresa responsável para solicitar esclarecimentos.
Além disso, guarde comprovantes, protocolos de atendimento e mensagens relacionadas ao problema.
Caso a empresa não resolva a situação, o consumidor pode procurar o Procon ou registrar uma reclamação na plataforma Consumidor.gov.br, quando a empresa participar do serviço.
Dependendo do caso, também pode ser necessário buscar orientação jurídica.
A negativação indevida pode gerar consequências para a empresa responsável, mas uma eventual indenização depende das circunstâncias e da análise do caso.
Consultar o próprio CPF diminui o score?
Não. A consulta feita pelo próprio consumidor para acompanhar seus dados não reduz sua pontuação de crédito.
O score considera diferentes informações sobre o comportamento financeiro, conforme os critérios utilizados por cada empresa de análise de crédito.
Portanto, acompanhar regularmente a situação do CPF é uma medida útil para identificar pendências e possíveis irregularidades.
Além disso, a consulta permite observar alterações nos registros e tomar providências mais rapidamente.
Como evitar que o nome fique negativado novamente?
A organização financeira ajuda a reduzir o risco de atrasos e novas restrições.
Sempre que possível, mantenha um controle das contas mensais, acompanhe os vencimentos e evite assumir parcelas que comprometam grande parte da renda.
Outra dica é ativar lembretes de pagamento no celular ou utilizar o débito automático quando essa opção for adequada.
Por fim, consulte periodicamente seus registros financeiros e desconfie de mensagens que prometem limpar o nome mediante pagamento antecipado a desconhecidos.
Sites para consulta e orientação:
Serasa: https://www.serasa.com.br
SPC Brasil: https://www.spcbrasil.org.br
Consumidor.gov.br: https://www.consumidor.gov.br
Assim, você poderá acompanhar a situação do CPF, identificar possíveis restrições e buscar soluções pelos canais adequados.



Deixe um comentário